Позначка: фінанси

  • Інфляція в єврозоні зростає: енергоносії знову тиснуть на ціни

    Інфляція в єврозоні зростає: енергоносії знову тиснуть на ціни

    Річна інфляція в країнах єврозони у березні 2026 року зросла до 2,6%, досягнувши найвищого рівня з липня 2024 року. Про це повідомляє The Wall Street Journal з посиланням на оновлені статистичні дані. Таким чином, показник не лише суттєво перевищив лютневі 1,9%, а й виявився вищим за попередні очікування аналітиків, які прогнозували інфляцію на рівні 2,5%.

    Різке прискорення інфляції вказує на відновлення цінового тиску в економіці єврозони після періоду відносної стабілізації. Одним із головних чинників зростання стали енергоносії. У березні ціни в цьому секторі зросли на 5,1% у річному вимірі, тоді як ще місяць тому вони демонстрували зворотну динаміку — у лютому енергоносії були дешевшими на 3,1% порівняно з аналогічним періодом минулого року.

    Аналітики пов’язують цей розворот із загостренням ситуації на Близькому Сході. Зокрема, на ринки вплинули військові дії та напруженість навколо Ірану, а також обмеження судноплавства через Ормузьку протоку — стратегічний маршрут, через який транспортується значна частина світових поставок нафти. Будь-які перебої або ризики для цього коридору одразу позначаються на цінах енергоресурсів у світі, що, у свою чергу, впливає на інфляцію в Європі.

    Попри це, базова інфляція, яка не враховує ціни на енергію та продукти харчування, залишилася стабільною на рівні 2,3%. Це може свідчити про те, що внутрішній попит і фундаментальні цінові процеси в економіці поки що не перегріті. Водночас економісти застерігають: якщо високі ціни на енергію збережуться довше, це може призвести до так званих «вторинних ефектів» — подорожчання товарів і послуг у ширшому спектрі економіки.

    Головний економіст Pantheon Macroeconomics Клаус Вістесен прогнозує, що інфляція найближчим часом може утримуватися поблизу 3%. За його словами, навіть помірні вторинні ефекти здатні створити новий інфляційний тиск, особливо в умовах нестабільної геополітичної ситуації.

    Зростання інфляції створює додаткові виклики для монетарної політики Європейський центральний банк. Раніше регулятор сигналізував про можливість пом’якшення політики у разі стабілізації цін, однак нові дані можуть змусити його діяти обережніше. Якщо інфляція залишатиметься вищою за цільовий рівень у 2%, це може відтермінувати рішення про зниження процентних ставок.

    Окрім енергетики, на інфляційні процеси впливають і ширші економічні фактори. Зокрема, Міжнародний валютний фонд нещодавно погіршив прогноз зростання економіки єврозони з 1,3% до 1,1%. Це свідчить про уповільнення економічної активності, що може частково стримувати інфляцію, але водночас створює ризики для ринку праці та інвестицій.

    На тлі цих подій ситуація на нафтовому ринку залишається волатильною. Станом на 17 квітня ціни на нафту дещо знизилися через ознаки можливої деескалації конфлікту на Близькому Сході. Після оголошення 10-денного припинення вогню між Ліваном та Ізраїлем котирування Brent трималися на рівні близько 98 доларів за барель, тоді як WTI — близько 93,4 долара. Це може тимчасово послабити ціновий тиск, однак ситуація залишається нестійкою.

    Експерти також звертають увагу на структурні виклики для європейської економіки. Серед них — залежність від імпортних енергоресурсів, повільне відновлення промислового виробництва та вплив глобальних конфліктів на логістичні ланцюги. У таких умовах навіть короткострокові шоки можуть мати довготривалий ефект.

    Таким чином, нинішнє зростання інфляції в єврозоні є результатом поєднання зовнішніх геополітичних факторів та внутрішніх економічних процесів. Подальша динаміка залежатиме від розвитку ситуації на енергетичних ринках, рішень центральних банків і загального стану світової економіки.
  • Євро встановив новий рекорд щодо гривні

    Євро встановив новий рекорд щодо гривні

    У середу, 15 квітня 2026 року, офіційний курс євро до гривні зріс до 51,32 грн, встановивши новий історичний максимум. Відповідні дані оприлюднив Національний банк України. Порівняно з попереднім банківським днем європейська валюта подорожчала одразу на 57 копійок — це одне з найбільших добових зростань за останній час.

    Водночас курс долара США також продемонстрував підвищення, однак значно стриманіше — на 6 копійок, до 43,49 грн за долар. Таким чином, Національний банк встановив офіційні курси валют на 15 квітня на рівні: 1 долар США — 43,49 грн (проти 43,43 грн днем раніше), 1 євро — 51,32 грн (проти 50,75 грн станом на 14 квітня). Також зросли й інші валюти: зокрема, польський злотий піднявся до 12,09 грн.

    Новий показник перевищив попередній історичний максимум курсу євро, зафіксований у лютому 2026 року на рівні близько 51,25 грн. Ще напередодні, 14 квітня, офіційний курс становив 50,75 грн, тобто за добу євро додало понад пів гривні. Для порівняння, на готівковому ринку в середині квітня європейська валюта вже торгувалася в межах 51,0–51,4 грн, що свідчить про те, що офіційний курс фактично наздогнав ринкові значення.

    Загалом гривня послабилася щодо всіх основних валют, однак найбільше — саме до євро. Така динаміка свідчить про асиметрію валютного ринку: європейська валюта дорожчає швидше за долар, що частково пов’язано із глобальними змінами на міжнародних ринках, зокрема коливанням пари євро/долар.

    Варто зазначити, що нинішній курс євро означає фактичний історичний мінімум гривні щодо європейської валюти. Водночас ситуація з доларом виглядає більш стабільною: поточний курс залишається нижчим за рекордний рівень 44,16 грн, зафіксований у березні 2026 року.

    На готівковому ринку тенденції залишаються подібними: долар коливається в межах 43,5–43,7 грн, тоді як євро тримається на рівні понад 51 грн. Це свідчить про збереження високого попиту на іноземну валюту та очікування подальшого послаблення гривні.

    На тлі валютних коливань експерти також звертають увагу на альтернативні інструменти збереження коштів. Зокрема, дохідність гривневих облігацій внутрішньої державної позики (ОВДП) наразі становить близько 17% річних, що дозволяє частково компенсувати інфляційні втрати та валютні ризики.

    Оновлення історичного максимуму курсу євро є черговим сигналом посилення тиску на гривню та зростання ролі зовнішніх факторів у формуванні валютного ринку. Якщо поточна динаміка збережеться, не виключено подальше закріплення європейської валюти вище психологічної позначки у 51 грн.

  • У Раді зареєстрували законопроєкт для здешевлення іпотеки

    У Раді зареєстрували законопроєкт для здешевлення іпотеки

    У Верховній Раді України зареєстровано законопроєкт «Про сек’юритизацію та облігації з покриттям», який має на меті змінити підходи до фінансування банківського сектору, здешевити іпотечні кредити та розширити доступ до довгострокового кредитування.

    Про ініціативу повідомив голова парламентського комітету з питань фінансів, податкової та митної політики Данило Гетманцев.

    Законопроєкт передбачає впровадження в Україні сучасних фінансових інструментів, які вже активно використовуються в країнах Європейського Союзу. Йдеться насамперед про сек’юритизацію активів та облігації з покриттям. У межах сек’юритизації банки зможуть об’єднувати кредитні портфелі, зокрема іпотечні, у пул активів і передавати їх інвесторам у вигляді цінних паперів. Це дозволяє фінансовим установам швидше повертати ліквідність і спрямовувати ресурси на нові кредити.

    Облігації з покриттям є ще одним ключовим елементом ініціативи. Це боргові цінні папери, забезпечені якісними активами, найчастіше іпотечними кредитами, які вважаються одним із найбільш надійних інструментів довгострокового фінансування банків у Європі.

    За словами Гетманцева, основна мета законопроєкту полягає у створенні умов для здешевлення кредитів, розвитку ринку іпотеки, залучення довгострокових інвестицій та підтримки державних житлових програм. Він також наголосив, що в Україні залишається високий попит на житло, зокрема через понад 4,6 мільйона внутрішньо переміщених осіб, що формує значне навантаження на ринок нерухомості.

    Іпотечне кредитування в Україні традиційно залишається дорогим і обмеженим через високі ризики та нестачу довгострокових ресурсів у банківській системі. Запровадження сек’юритизації, за оцінками експертів, може зменшити навантаження на банки, збільшити обсяги кредитування та зробити іпотеку доступнішою для населення.

    У країнах Європейського Союзу подібні інструменти давно є базовим елементом фінансової системи. Облігації з покриттям та сек’юритизація активно використовуються банками для стабільного фінансування житлових кредитів, а загальний обсяг цього ринку вимірюється трильйонами євро.

    В Україні паралельно триває розвиток державних програм підтримки житла, зокрема пільгового іпотечного кредитування. Також обговорюються реформи у сфері житлової політики та створення системи соціального житла, яка має стати частиною довгострокової відбудови країни.

    Після реєстрації законопроєкт має бути розглянутий у профільних комітетах Верховної Ради та винесений на голосування. У разі ухвалення він може стати одним із ключових кроків у реформуванні фінансового ринку та розвитку доступного житлового кредитування в Україні.

  • Відбитки пальців і нові перевірки: що зміниться для українців у Німеччині

    Відбитки пальців і нові перевірки: що зміниться для українців у Німеччині

    У Німеччині з квітня запроваджують нові правила, які вплинуть на українців. Йдеться як про посилення контролю на кордоні, так і про зміни у фінансовій сфері.

    Одним із ключових нововведень стане повноцінний запуск системи в’їзду/виїзду EES. Вона передбачає автоматизований облік іноземців, які перетинають кордони Шенгенської зони.

    Для громадян третіх країн, зокрема українців, це означає обов’язкову здачу біометричних даних під час проходження контролю. Зокрема, необхідно буде залишити відбитки пальців та зробити фото обличчя.

    Зібрані дані зберігатимуться у системі протягом трьох років. Основна мета нововведення — посилення безпеки та контроль за перебуванням іноземців у країнах ЄС.

    Водночас нова система може вплинути на швидкість проходження кордону. Через додаткові процедури очікується збільшення часу перевірок, особливо у великих транспортних вузлах, таких як аеропорти Франкфурта та Мюнхена.

    Українцям радять планувати подорожі з урахуванням можливих затримок, щоб уникнути запізнень на рейси.

    Зміни торкнуться і банківської сфери. У Німеччині закривається популярна бонусна програма Miles & More для клієнтів Deutsche Kreditbank, яка дозволяла накопичувати милі за перельоти.

    До кінця квітня 2026 року ця програма буде повністю передана до Deutsche Bank. Для продовження користування нею клієнтам доведеться відкрити рахунок у новому банку, пройти перевірку кредитоспроможності та підтвердити доходи.

    Після цього необхідно оформити нову банківську картку. Для частини українців це може створити додаткові труднощі, особливо за відсутності стабільного офіційного доходу.

    Таким чином, нові правила одночасно ускладнять як перетин кордону, так і користування фінансовими послугами для українців у Німеччині.

  • Фігурантка справи Ibox Bank Альона Шевцова може повернутися в Україну

    Фігурантка справи Ibox Bank Альона Шевцова може повернутися в Україну

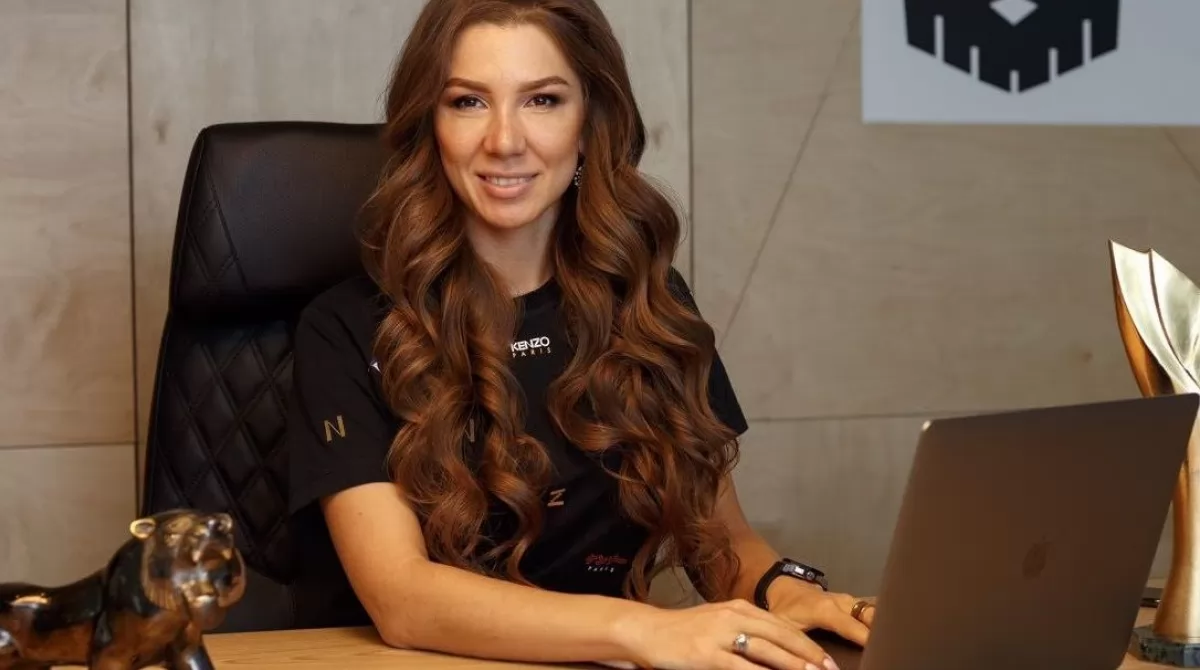
    Власниця Ibox Bank Альона Шевцова (у дівоцтві Дегрік), яка опинилася під санкціями РНБО та стала фігуранткою розслідувань правоохоронних органів, може намагатися повернутися в Україну. Її історія поєднує стрімкий кар’єрний ріст у фінансовому секторі, гучні бізнес-проєкти та серйозні підозри з боку держави.

    Про це пише МедіаХаб

    Альона Шевцова народилася в Одесі у 1987 році. Кар’єру розпочала у 2007 році в інвестиційній компанії Concorde Capital. Вже за два роки заснувала власну юридичну компанію «Лео партнерс», а згодом — фінансову компанію LeoGaming, яка спеціалізувалася на платіжних рішеннях для онлайн-ігор.

    З часом навколо неї сформувалася ціла бізнес-екосистема: платіжна система Leo (раніше LeoGaming Pay), мережа терміналів iBox та Ibox Bank. Саме банк став ключовим активом, хоча офіційно Шевцова володіла менш ніж 25% установи та очолювала наглядову раду.

    До 2022 року фінансові показники банку демонстрували значне зростання: прибуток зріс із 5,2 млн грн у 2019 році до майже 600 млн грн у 2022-му.

    У березні 2023 року ситуація різко змінилася. Національний банк відкликав ліцензію Ibox Bank, після чого СБУ та Бюро економічної безпеки провели обшуки.

    Правоохоронці заявили про можливу схему відмивання коштів онлайн-казино через так званий «міскодинг» — зміну призначення платежів для приховування їхнього реального походження. За версією слідства, через рахунки пов’язаних компаній могли проходити мільярдні обороти.

    Пізніше БЕБ повідомило про підозри у відмиванні близько 5 млрд грн. Частину менеджменту банку затримали, а окремих фігурантів оголосили в розшук.

    У 2025 році проти Шевцової було запроваджено персональні санкції РНБО, а справу передали до суду.

    Інформація про можливі ризикові операції компаній, пов’язаних із Шевцовою, з’являлася і раніше. Зокрема, у медіа згадували її платіжні сервіси у контексті співпраці з гральним бізнесом та операцій із виведення коштів за кордон.

    Окрему увагу журналісти звертали на можливі зв’язки з політичними та правоохоронними колами. Її чоловік, Євген Шевцов, працював у Національній поліції та декларував значні сімейні доходи.

    Також у розслідуваннях фігурували дані про фінансові операції через пов’язаних осіб і компанії, що могли бути частиною складних схем руху коштів.

    Попри проблеми Ibox Bank, на ринку продовжують працювати інші гравці у сфері платіжних рішень. Зокрема, згадується платіжна система bill_line, пов’язана з колишніми співробітниками структур Шевцової.

    Аналітики припускають, що частина бізнесу могла трансформуватися або перейти під контроль інших осіб.

    Попри санкції та кримінальні провадження, у публічному просторі з’являються припущення про можливе повернення Шевцової в Україну. Це пов’язують як із її діловими інтересами, так і з потенційними домовленостями чи спробами відновити репутацію.

    Втім, офіційної інформації про її місцеперебування або конкретні юридичні перспективи наразі немає.

  • Дефіцит кадрів підштовхує зарплати в Україні до нового рівня

    Дефіцит кадрів підштовхує зарплати в Україні до нового рівня

    Середня заробітна плата в Україні вже навесні 2026 року може перевищити 30 тисяч гривень. Основною причиною такого зростання експерти називають гострий дефіцит кадрів, особливо у реальному секторі економіки.

    За офіційними даними, у лютому 2026 року середня зарплата в Україні становила 28 536 гривень, що трохи більше, ніж у попередньому місяці. Аналітики прогнозують, що вже у квітні цей показник може подолати психологічну позначку.

    Зокрема, фінансовий експерт Андрій Шевчишин оцінює, що середня зарплата може зрости до близько 30 850 гривень. У Національному банку України також очікують загального зростання номінальних доходів населення на 13–18% за підсумками року.

    Найбільш динамічно зарплати зростають у реальному секторі економіки — будівництві, транспорті та аграрній галузі. У цих сферах рівень оплати праці вже коливається в межах 27 500–33 500 гривень. Роботодавці активно підвищують зарплати, щоб залучити працівників на тлі дефіциту кадрів.

    За оцінками експертів, майже половина українських підприємств стикається з нестачею кваліфікованих працівників. Це змушує бізнес посилювати конкуренцію за персонал і підвищувати рівень оплати праці.

    Водночас бюджетна сфера демонструє значно повільніші темпи зростання доходів. Працівники освіти, медицини та державних установ у середньому отримують від 21 500 до 23 800 гривень.

    Економіст Олег Пендзин зазначає, що у квітні частина бюджетників може отримати додаткові виплати у вигляді квартальних премій, які іноді сягають до 30% окладу. Проте це тимчасовий ефект, який не свідчить про системне підвищення зарплат у державному секторі.

    Таким чином, розрив між приватним і бюджетним секторами продовжує зростати. Це може посилювати відтік кадрів із державних установ і ще більше загострювати проблему дефіциту працівників.

    Експерти підкреслюють, що середня зарплата не відображає повної картини доходів населення. Рівень оплати праці суттєво відрізняється залежно від галузі, регіону та професії.

    У найближчі місяці тенденція до зростання зарплат, ймовірно, збережеться. Основними факторами залишатимуться дефіцит робочої сили, міграційні процеси та конкуренція між роботодавцями.

  • Мінфін заявив що уряд майже повністю вичерпав резервний фонд

    Мінфін заявив що уряд майже повністю вичерпав резервний фонд

    Міністерство фінансів підтвердило, що уряд України практично вичерпав резервний фонд державного бюджету вже у першому кварталі 2026 року.

    Станом на 30 березня з резервного фонду було спрямовано понад 47,5 мільярда гривень. Це становить близько 96% від загального обсягу коштів, передбачених на весь рік.

    За даними Мінфіну, найбільша частина витрат була спрямована на забезпечення захисту критичної інфраструктури — на ці потреби виділили близько 22 мільярдів гривень. Ще 16 мільярдів гривень уряд витратив на державне замовлення пасажирських перевезень.

    Резервний фонд держбюджету традиційно використовується для фінансування невідкладних витрат, зокрема у сфері безпеки, ліквідації наслідків надзвичайних ситуацій та підтримки критично важливих секторів економіки.

    Експерти звертають увагу, що майже повне використання резервного фонду вже у перші місяці року може створити додатковий тиск на бюджет у разі виникнення нових непередбачуваних витрат.

    Водночас у Мінфіні наголошують, що розподіл коштів відбувався відповідно до пріоритетів держави в умовах війни та необхідності підтримки ключових інфраструктурних і соціальних напрямів.

  • Україна отримала $10,8 млрд торгового дефіциту за два місяці

    Україна за перші два місяці 2026 року отримала торговий дефіцит у розмірі 10,8 мільярда доларів. Про це повідомив економічний експерт Данило Монін, наголосивши на різкому дисбалансі між імпортом та експортом.

    За його словами, країна наразі значно більше купує товарів за кордоном, ніж продає. Лише на початку року дефіцит зріс ще на 3,4 мільярда доларів, що свідчить про прискорення негативної динаміки.

    Монін попереджає, що у разі збереження таких темпів за підсумками року торговий дефіцит може досягти 70 мільярдів доларів. Раніше експерт оцінював цей показник на рівні 60 мільярдів.

    Окремо він звернув увагу на зміну структури фінансування економіки. За відсутності достатнього обсягу зовнішніх кредитів для держави зросла роль торгових кредитів, які фактично частково компенсують дефіцит.

    За оцінками експерта, саме ці інструменти у лютому дозволили тимчасово згладити дисбаланс у зовнішній торгівлі.

    Водночас така ситуація несе ризики для економіки. Монін припускає, що значний торговий дефіцит може призвести до зниження економічного зростання приблизно на 1% ВВП.

    Експерти наголошують, що подальший розвиток ситуації залежатиме від динаміки експорту, доступу до зовнішнього фінансування та загального стану світових ринків.

  • Попит на золото в Україні зріс: населення витратило майже 7 млн доларів

    Попит на золото в Україні зріс: населення витратило майже 7 млн доларів

    Українці на початку 2026 року суттєво наростили інвестиції у дорогоцінні метали. За січень і лютий населення придбало понад 45 кілограмів золота на загальну суму майже 7 мільйонів доларів.

    Про це свідчать дані Національного банку України.

    Зокрема, у січні банки продали громадянам 849 трійських унцій золота на суму майже 4 мільйони доларів. У лютому обсяги дещо скоротилися — було реалізовано 609 трійських унцій на понад 3 мільйони доларів.

    Водночас українці не лише купували, а й активно продавали золото. У січні банки викупили у населення 645 трійських унцій на понад 3 мільйони доларів, а в лютому — вже 753 трійські унції на суму майже 3,8 мільйона доларів.

    Таким чином, ринок дорогоцінних металів залишається динамічним, а золото продовжує виконувати функцію інструменту збереження вартості на тлі економічної невизначеності.

    Для розуміння масштабів: одна трійська унція становить трохи більше 31 грама, що дозволяє оцінити реальні фізичні обсяги придбаного металу.

    Варто зазначити, що інтерес до золота в Україні має довгострокову тенденцію. За підсумками 2025 року населення придбало понад 463 кілограми цього дорогоцінного металу.

    Експерти пояснюють зростання попиту прагненням українців захистити свої заощадження від інфляції та валютних коливань, а також загальною нестабільністю фінансових ринків.

  • Резервний фонд майже спорожнів: в уряду залишилось близько 700 мільйонів

    Резервний фонд майже спорожнів: в уряду залишилось близько 700 мільйонів

    Резервний фонд державного бюджету України, який має забезпечувати фінансування невідкладних витрат у кризових ситуаціях, опинився на критично низькому рівні. За інформацією журналіста Юрія Ніколова, станом на початок тижня у ньому залишилось близько 700 мільйонів гривень.

    Ця сума виглядає особливо контрастно на тлі попередніх обсягів фонду. Ще нещодавно його розмір становив близько 49 мільярдів гривень, а навіть обережні оцінки аналітиків у березні припускали залишок у кілька мільярдів. Фактичне ж скорочення до сотень мільйонів означає, що запас фінансової «подушки» для екстрених рішень практично вичерпано.

    Резервний фонд традиційно використовується для оперативного реагування на надзвичайні ситуації — від ліквідації наслідків обстрілів до фінансування критичних закупівель у сфері безпеки та інфраструктури. У воєнних умовах його роль лише зросла, адже рішення часто потрібно ухвалювати швидко, без тривалих бюджетних процедур.

    За оцінками експертів, нинішній рівень залишків може суттєво обмежити можливості держави реагувати на нові виклики. Йдеться не лише про військові загрози, а й про техногенні аварії, удари по інфраструктурі чи інші кризові сценарії, які потребують негайного фінансування.

    Скорочення фонду, за словами Ніколова, пов’язане з активним використанням коштів на різні державні програми та поточні витрати. Водночас офіційних розгорнутих пояснень уряду щодо структури витрат і механізмів поповнення резерву наразі немає.

    Фінансисти звертають увагу, що в умовах війни питання наповнення резервного фонду стає питанням стратегічної стійкості держави. Без достатнього запасу коштів навіть короткострокові кризи можуть перерости у системні проблеми.

    Наразі ключовим викликом залишається пошук балансу між фінансуванням поточних соціально-економічних програм і збереженням ресурсу для надзвичайних ситуацій. Адже саме резервний фонд є тим інструментом, який дозволяє державі діяти швидко тоді, коли часу на довгі погодження вже немає.