Позначка: фінанси

  • NPL та дистрес-активи: як реалізують борги неплатоспроможних банків

    NPL та дистрес-активи: як реалізують борги неплатоспроможних банків

    Продаж кредитних портфелів банків, що збанкрутували, залишається найскладнішим сегментом реалізації активів. Про це повідомили у Фонді гарантування вкладів фізичних осіб, коментуючи особливості торгів проблемними позиками.

    На відміну від нерухомості, транспорту чи іншого майна, де результат аукціонів іноді перевищує балансову або оціночну вартість, кредити юридичних і фізичних осіб реалізуються значно повільніше. Вони неодноразово перевиставляються на торги та часто продаються з дисконтом.

    За словами директора департаменту консолідованого продажу активів Фонду Олександра Кульчицького, значна частина активів неплатоспроможних банків — це проблемні кредити з багаторічною прострочкою, які не мають інвестиційної привабливості. Саме тому такі активи можуть десятки разів виставлятися на аукціони, доки ринок не визначить прийнятну ціну.

    Фактично покупець набуває не майно, а право вимоги боргу, разом із ризиками, витратами на судові процеси та невизначеністю кінцевого результату. Саме ці фактори формують поступове зниження ціни під час відкритих торгів.

    Експерти пояснюють, що у фінансовій практиці такі активи називають дистрес-активами або Non Performing Loans — кредитами, які не обслуговуються. Ключовими чинниками, що впливають на вартість таких лотів, є наявність застави та тривалість прострочення. Якщо кредит забезпечений ліквідною заставою, його ринкова привабливість суттєво зростає.

    У Фонді наводять приклади успішних продажів. Зокрема, право вимоги за кредитом фізичної особи під заставу двох квартир в Одесі та автомобіля було продано з конверсією 71%. Кредит під заставу квартири у Харкові — з конверсією 72%. Також реалізовувалися кредити бізнесу, забезпечені виробничим обладнанням, із показниками продажу від 50% до 70% стартової вартості.

    Натомість беззаставні кредити, особливо ті, що не обслуговуються понад 90 днів, можуть залишатися непроданими роками. У таких випадках Фонд об’єднує їх у великі пули, що підвищує шанси на реалізацію.

    Загалом за весь період продажу активів банків, що перебували в управлінні Фонду, від реалізації кредитних портфелів залучено 21 млрд грн. Це понад половина загальної суми коштів, отриманих від продажу активів неплатоспроможних банків.
  • Мільйонні заощадження прокурора: що задекларував Альберт Шаповалов

    Мільйонні заощадження прокурора: що задекларував Альберт Шаповалов

    Перший заступник прокурора Волинської області Альберт Шаповалов задекларував 5,3 млн гривень готівкою, що значно перевищує його річну зарплату. За даними декларацій, у 2024 році посадовець отримав близько 1,3 млн грн доходу, а також володіє криптовалютою на суму понад 136 тис. грн.

    Офіційно Шаповалов зазначав у декларації роботу прокурором відділу в Офісі Генерального прокурора, проте з вересня 2025 року він обіймає посаду першого заступника прокурора Волинської області.

    У власності прокурора квартира в Донецьку та орендоване житло в Києві площею понад 75 м². Також він користується кількома автомобілями: особистим Toyota Avalon 2015, Toyota Camry 2005 (належить дружині) та Mazda CX-5 2012.

    Зауважимо, що значні готівкові заощадження Шаповалов декларує ще з 2018 року. З того часу сума стабільно перевищує мільйон гривень, а понад п’ять мільйонів готівкою фігурують у його декларації вже сім років поспіль. Це викликає питання щодо походження коштів та прозорості їх використання.

  • Заступник прокурора Волині продав старе авто і купив кросовер за один день

    Заступник прокурора Волині продав старе авто і купив кросовер за один день

    Заступник головного прокурора Волинської області Микола Василенко в один день продав стару автівку та придбав новий кросовер, що викликало питання щодо прозорості його фінансових операцій.

    Ще донедавна у родини Василенка було два авто: Volkswagen Passat 2016 року та Ford Escape 2018 року. Обидві машини були задекларовані за значно заниженою вартістю – Volkswagen за 280 тис. грн, Ford – 134 тис. грн, тоді як їхня ринкова ціна була в рази вищою.

    17 січня 2026 року у декларації прокурора з’явився дохід у 580 тис. грн від відчуження рухомого майна, ймовірно, Volkswagen. У той же день Василенко придбав кросовер Toyota RAV4 Hybrid 2022 року випуску за 1 млн грн. Навіть враховуючи продаж старого авто, залишається питання, звідки з’явилися додаткові кошти на нову покупку. За попередніми деклараціями, прокурор мав значні готівкові заощадження, які, ймовірно, і покрили різницю.

    Особливу увагу викликає зміна оцінки старого автомобіля: спочатку він був задекларований за заниженою ціною, а при продажу – вже за ринковою. Одночасне придбання нового, дорожчого авто, створює враження складної фінансової операції, що потребує додаткового пояснення для посадовця прокуратури.

    Фінансові маневри Василенка підкреслюють важливість контролю за деклараціями та прозорістю витрат державних службовців.

  • Поліцейський Дарницького району Києва задекларував Jaguar XF за ціною нижчою за ринок

    Поліцейський Дарницького району Києва задекларував Jaguar XF за ціною нижчою за ринок

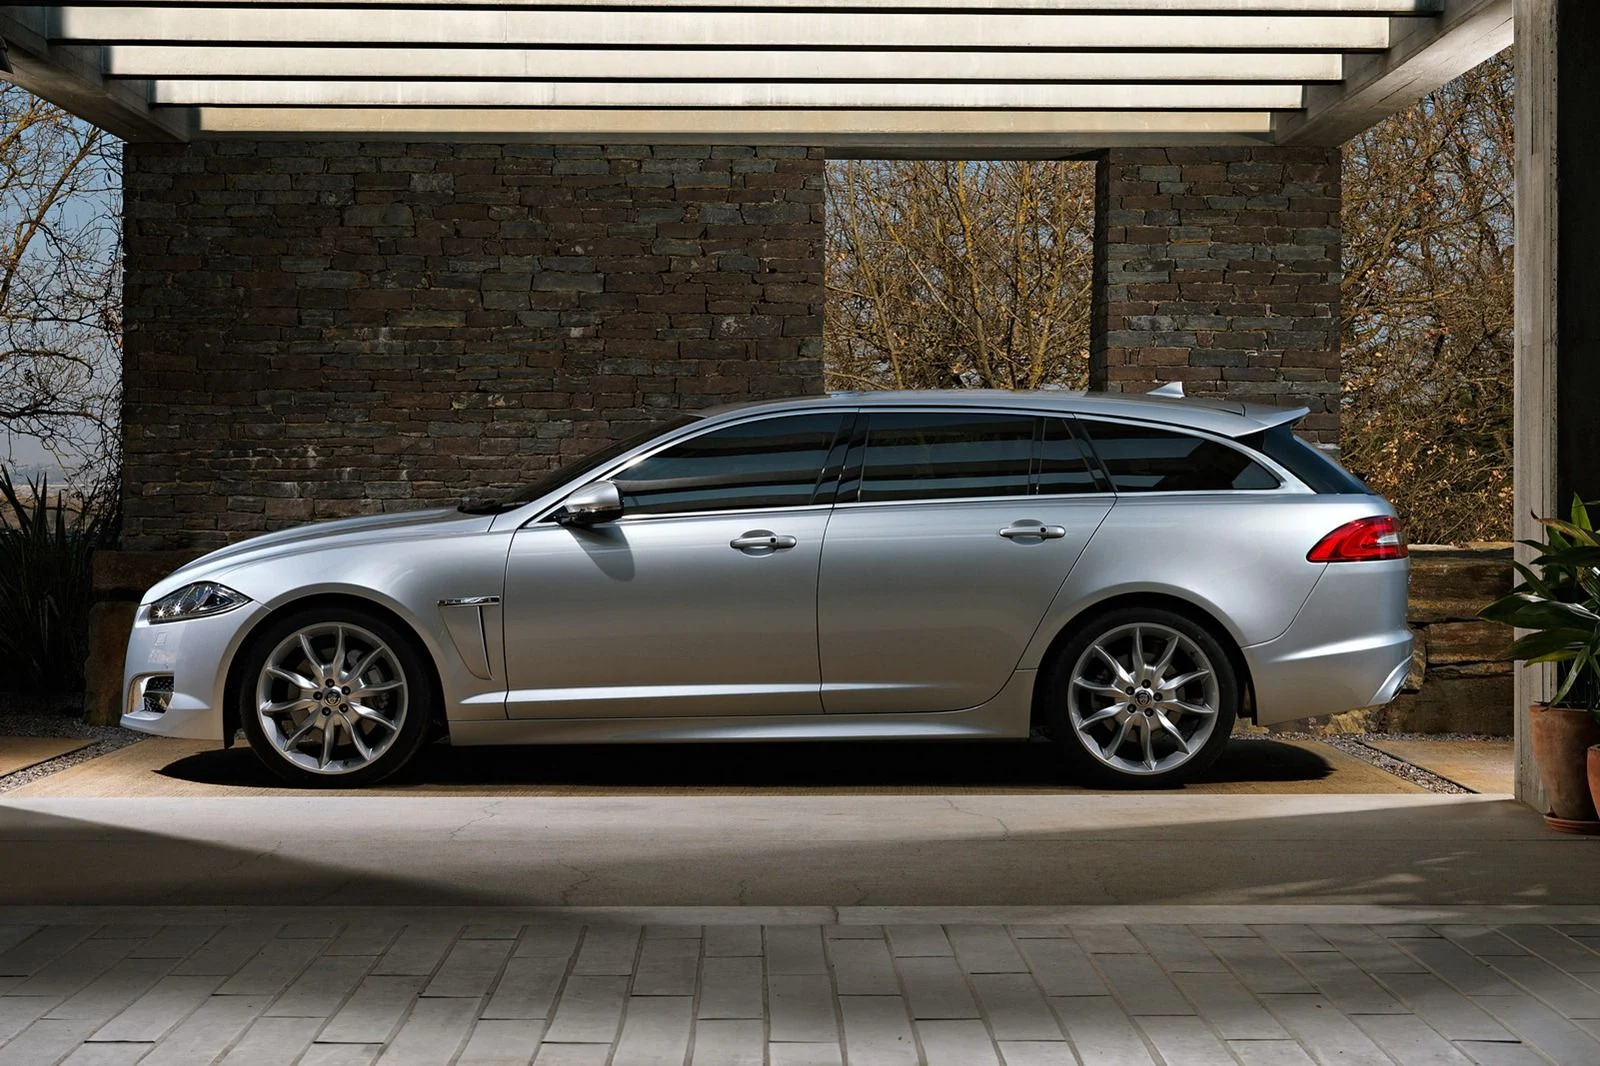
    Інспектор ювенальної превенції Дарницького управління поліції Києва Юрій Колоша задекларував автомобіль Jaguar XF 2013 року випуску, вказавши вартість покупки у 300 тисяч гривень. Ця цифра помітно нижча за ринкову вартість авто на 2025–2026 роки, яка за даними AUTO RIA та RST становить від 450 до 650 тисяч гривень залежно від стану та комплектації.

    Фінансовий контекст декларації лише підсилює питання. За рік Колоша заробив 558 тисяч гривень, отримав додатково 2 тисячі гривень так званої зимової підтримки та задекларував наявність 600 тисяч гривень готівкою. При цьому його річний дохід не дозволяє пояснити наявність такої великої суми готівки без додаткових джерел.

    Ще одним елементом є житлове питання. Колоша задекларував право проживання в будинку площею 77,5 м² у Києві, власником якого зазначено Андрія Колошу, ймовірно, родича. Формально це законно, але фактично дозволяє вивести значний актив за межі особистої майнової відповідальності декларанта.

    Розрив між задекларованими доходами та способом життя створює низку питань до прозорості фінансової реальності співробітників правоохоронних органів. Хоча все формально задекларовано, сухі цифри свідчать про невідповідність між офіційними доходами та наявними активами.

    Ця ситуація не стосується лише автомобіля чи приватного життя, а піднімає питання про походження грошей та прозорість фінансових даних, особливо у тих, хто працює у сфері ювенальної превенції та відповідає за безпеку та захист дітей.

  • Прибутки банків у 2025 році: хто заробив найбільше, а хто пішов у мінус

    Прибутки банків у 2025 році: хто заробив найбільше, а хто пішов у мінус

    Національний банк України оприлюднив фінансові результати роботи банківського сектору за 2025 рік, назвавши найприбутковіші та найзбитковіші банки країни. Дані свідчать про концентрацію прибутків у найбільших установах, а також про складну ситуацію для частини невеликих банків.

    Лідером за чистим прибутком у 2025 році залишається ПриватБанк. Державна фінустанова заробила 29,1 млрд гривень, що становить майже чверть загального фінансового результату всієї банківської системи. Водночас цей показник на 27,6% менший, ніж у 2024 році.

    Друге місце посів Ощадбанк, який отримав 16,63 млрд гривень чистого прибутку. Це більш ніж удвічі перевищує його результат попереднього року. Третю позицію зайняв Райффайзен Банк із прибутком 10,74 млрд гривень, що у 2,5 раза більше, ніж роком раніше.

    До п’ятірки лідерів також увійшли Універсал Банк із показником 10,33 млрд гривень та Укрексімбанк, який завершив рік із прибутком 8,86 млрд гривень, продемонструвавши зростання більш ніж утричі.

    У другій п’ятірці за прибутковістю опинилися ПУМБ, Укрсиббанк, ОТП Банк, Креді Агріколь та Укргазбанк. Крім того, ще сім банків змогли заробити понад 1 млрд гривень чистого прибутку, що свідчить про загальну стійкість фінансової системи навіть в умовах війни.

    Водночас Національний банк повідомив, що сім із шістдесяти банків завершили 2025 рік зі збитками. Найгірший фінансовий результат показав ПІН Банк, збиток якого перевищив 63 млн гривень. Також у мінусі опинилися Кристал Банк та банк «Український капітал», які у 2024 році ще демонстрували прибутковість.

    Окремо зазначається, що новий гравець ринку — перехідний банк ЮТЕ Банк, створений як правонаступник неплатоспроможного РВС Банку, завершив 2025 рік зі збитком у 3,34 млн гривень.

    Загалом результати року вказують на посилення позицій найбільших банків і зростання розриву між системними гравцями та малими фінансовими установами.

  • Незапланована сесія Київради: Кличко намагається убезпечити Київ від чергового вилучення коштів столичного бюджету

    Незапланована сесія Київради: Кличко намагається убезпечити Київ від чергового вилучення коштів столичного бюджету

    За інформацією наших джерел, на наступному тижні буде скликана “незапланована сесія Київради, через яку мер Києва Віталій Кличко сподівається убезпечити столицю від чергового вилучення коштів київського бюджету”.

    Так, за інформацією джерела, у понеділок, 9-го лютого, Віталій Кличко збере керівників фракцій для обговорення можливого порядку денного позачергової сесії Київради. В першу чергу мова йтиме про виплати компенсацій постраждалим від аварій в будинках, премій та надбавок ремонтним бригадам. Основне завдання – визначити розмір виплат і проголосувати механізм для прискорення виділення коштів.

    “Таким чином мер намагається убезпечити Київ від чергового відбору коштів урядом, як минулого року забрали 8 мільярдів  для покриття боргів Укрзалізниці”, – зазначає джерело.

  • Колишній голова «Укрсиббанку» загинув при загадкових обставинах в Італії

    Колишній голова «Укрсиббанку» загинув при загадкових обставинах в Італії

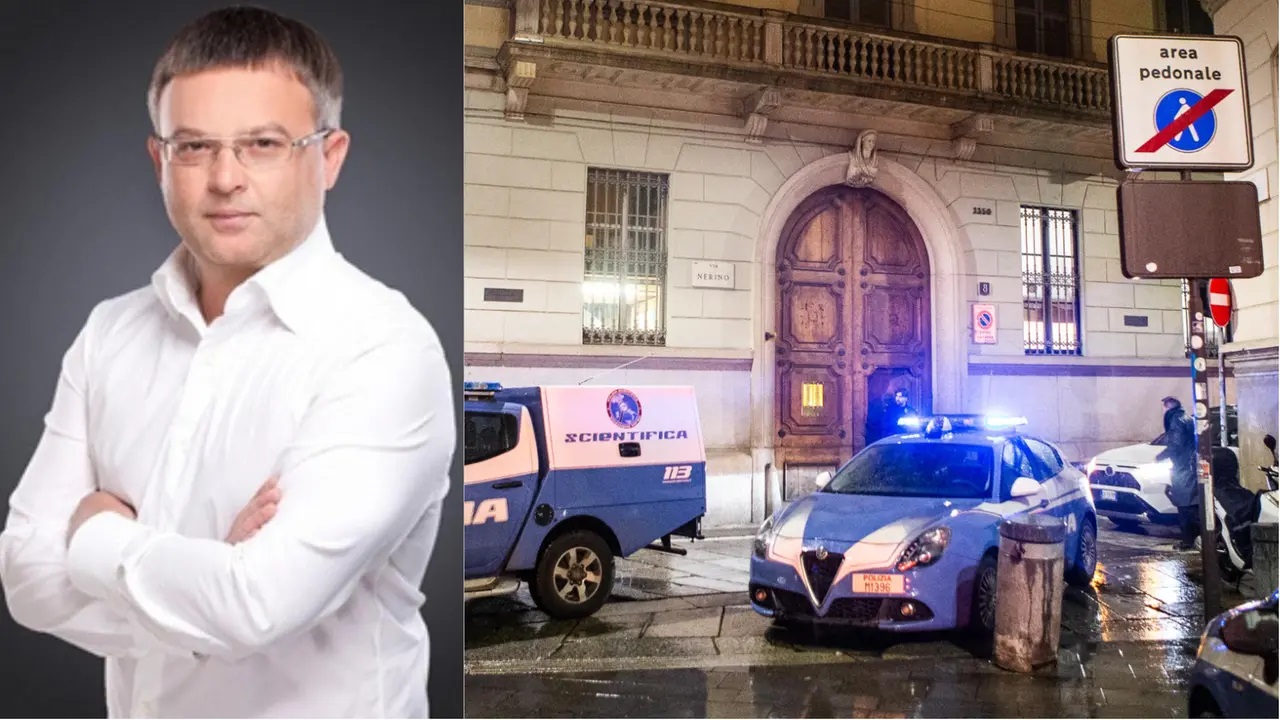
    У Мілані в Італії знайдено мертвим 54-річного українського банкіра Олександра Адаріча, колишнього голову правління «Укрсиббанку» та власника «Фідобанку». Правоохоронці припускають, що його могли викинути з вікна готелю вже після смерті, повідомляють італійські ЗМІ La Repubblica, La Stampa та Corriere della Sera.

    За даними слідства, Адаріч прибув до Мілана з Іспанії 23 січня для укладання секретної угоди. Зустріч проходила у квартирі на вулиці Віа Неріно, після чого банкіра знайшли мертвим біля готелю. На тілі виявлено сліди зв’язування, а поліція підозрює, що удари могли спричинити його смерть.

    Консьєржка будинку розповіла, що на балконі після падіння бачили чоловіка, який швидко спустився у двір та зник. У квартирі поліція виявила документи на різні імена, що належали одній людині, включно з румунським варіантом імені банкіра. Це може бути пов’язано з міжнародною діяльністю Адаріча через холдингові компанії в Люксембурзі та інших юрисдикціях.

    Олександр Адаріч народився 12 жовтня 1971 року у Павлограді. Він працював у банківській сфері з 2002 року, очолював «Укрсиббанк», придбав і об’єднав «СЕБ Банк» та «Ерсте Банк» у «Фідобанк», контролював «Євробанк» та «Фідокомбанк». У 2016 році «Фідобанк» та «Євробанк» були визнані неплатоспроможними, а ДФС України підозрювала власників у привласненні активів на 1,6 млрд грн.

    Банкір мав тісні зв’язки із родиною експрезидента Віктора Януковича і фігурував у численних фінансових скандалах, зокрема щодо зникнення понад 400 млн грн із банківських рахунків та проблем із управлінням Одеським портом. Останнім часом Адаріч працював у люксембурзькій девелоперській компанії Alfaro Real Estate.

    Розслідування триває, поліція перевіряє всіх можливих свідків та підозрюваних, пов’язаних із загадковою смертю українського банкіра.

  • Газ, дивіденди і родинні схеми: Кацуба повернув контроль над «Надра-Геоінвест»

    Газ, дивіденди і родинні схеми: Кацуба повернув контроль над «Надра-Геоінвест»

    Олександр Кацуба офіційно став власником 50% газовидобувної компанії ТОВ «Надра-Геоінвест» після того, як підприємство у 2022 році виплатило сотні мільйонів гривень дивідендів.

    Згідно з реєстраційними даними, половина компанії перейшла до Кацуби від його колишньої дружини Тетяни Гузенко, на яку раніше була оформлена частка. До зміни структури власності саме вона значилася кінцевим бенефіціаром цієї частини бізнесу.

    Водночас ключові фінансові операції відбулися ще до переоформлення корпоративних прав. У 2022 році «Надра-Геоінвест» тричі здійснила масштабні виплати дивідендів — на 120 млн грн, 700 млн грн та 802 млн грн. Загалом ідеться про понад 1,6 млрд грн.

    Таким чином, прибуток було розподілено між власниками ще до того, як Кацуба формально став співвласником компанії. Уже після цього частка у 50% була переписана на нього.

    Подібна послідовність дій може свідчити про спробу мінімізувати публічність руху коштів або уникнути додаткової уваги до джерел доходів, адже до моменту переоформлення в документах фігурувала інша особа.

    «Надра-Геоінвест» працює у сфері видобутку газу — одному з найбільш прибуткових сегментів енергетичного ринку. За сприятливої кон’юнктури такі компанії можуть акумулювати значні грошові потоки, що пояснює обсяги нарахованих дивідендів.

    Ім’я Олександра Кацуби неодноразово фігурувало у публікаціях, пов’язаних із корупційними скандалами та діяльністю в енергетичному секторі. Тому переоформлення великої частки газовидобувного активу після отримання значних виплат може викликати додаткові запитання щодо економічної логіки та прозорості угоди.

    Фактично йдеться про ситуацію, коли прибутки були отримані через номінального власника, а контроль над компанією закріплено вже постфактум. Чи має така схема виключно внутрішньосімейний характер, чи переслідує інші цілі — залишається відкритим питанням.

  • Суд у Запоріжжі відмовив ПриватБанку у стягненні боргу, оформленого шахраями

    Суд у Запоріжжі відмовив ПриватБанку у стягненні боргу, оформленого шахраями

    Олександрівський районний суд Запоріжжя відмовив АТ КБ «ПриватБанк» у стягненні з клієнтки 44 560 гривень кредитної заборгованості, яка виникла внаслідок шахрайських дій третіх осіб. Відповідне рішення було опубліковане 26 листопада 2025 року.

    Як встановив суд, 2 червня 2023 року жінка уклала з банком договір про надання банківських послуг і отримала кредитний ліміт за карткою «Універсальна Gold Visa» до 200 тисяч гривень під 40,8% річних. Того ж дня з її рахунку було списано 37 998 гривень через застосунок «Приват24». Згодом сума боргу з урахуванням відсотків зросла до 44 560 гривень.

    Під час службової перевірки в банку встановили, що клієнтці зателефонували невідомі особи, які представилися операторами компанії «Київстар» та запропонували нібито покращити якість інтернету. Вони надали код, який жінка використала, після чого її телефон перестав працювати. Надалі картку було додано до Apple Pay, а кошти — зняті в банкоматі іншого банку.

    Клієнтка стверджувала, що не отримувала і не використовувала кредитні кошти, а стала жертвою шахраїв. Вона звернулася до поліції, і 7 червня 2023 року було відкрито кримінальне провадження за ч. 3 ст. 190 Кримінального кодексу України. Розслідування у цій справі триває.

    Банк, зі свого боку, наполягав, що операції могли бути здійснені лише з використанням фінансового номера телефону та особистих даних клієнтки, а вона не повідомила установу про компрометацію номера одразу після інциденту.

    Втім суд став на бік жінки. У рішенні зазначено, що ПриватБанк не надав належних і допустимих доказів того, що саме клієнтка своїми діями або бездіяльністю сприяла розголошенню даних картки, ПІН-коду, CVV чи доступу до акаунту в «Приват24», що дозволило провести несанкціоновані операції.

    Суд дійшов висновку, що за відсутності доказів вини клієнтки у витоку персональних даних або свідомій передачі доступу до рахунку вимоги банку про стягнення боргу є безпідставними. У задоволенні позову ПриватБанку було відмовлено.

  • Керівник БЕБ із автомобілями по 49 тисяч: парадокс української правоохоронної системи

    Керівник БЕБ із автомобілями по 49 тисяч: парадокс української правоохоронної системи

    Юрій Бєлоусов обіймає посаду заступника директора Бюро економічної безпеки України з питань цифрового розвитку та цифровізації. В офіційній біографії — служба в органах внутрішніх справ, робота в Секретаріаті Уповноваженого Верховної Ради з прав людини, керівні ролі в громадському секторі та багаторічна кар’єра в Офісі Генерального прокурора.

    Формально Бєлоусов є представником «оновленого» керівництва БЕБ. Фактично — чиновник із численними аномаліями у майновій та фінансовій історії, які системно не сходяться із задекларованими доходами.

    У 2023 році Бєлоусов брав участь у конкурсі на посаду директора НАБУ. На конкурсі комісія звернула увагу не на його професійні компетенції, а на сумнівну арифметику декларацій: продаж автомобіля за 49 тисяч гривень, великі суми готівки у дружини, десятки тисяч доларів позик, доходи від миротворчої місії без податкового підтвердження. Через це конкурс він не пройшов, проте це не стало перешкодою для подальшого кар’єрного зростання.

    Декларації Бєлоусова викликають додаткові запитання. Дві земельні ділянки були придбані в один день без зазначення вартості, частка квартири в Кам’янському оформлена спільно з родичами. Сім’я роками безплатно проживала у київській квартирі, записаній на тещу. Автопарк сім’ї — Hyundai Grand Santa Fe та MINI — задекларовані за однаковою «універсальною» ціною по 49 тисяч гривень, що не відповідає ринковій вартості.

    Також Бєлоусов контролює фінансові потоки у БЕБ, де системно не реагують на фіктивний імпорт цифрових послуг. Через компанії «Леджент», «Тайм Солюшн», «Офолд» та «Епрікот» роками виводяться мільйони гривень нерезидентам, що не мають стосунку до реальних розробників.

    Окремою проблемою є нелегальний гральний бізнес: конвертація електронних грошей Webmoney та QIWI у готівку через ПАТ КБ «Центр» із оборотами на сотні мільйонів доларів. Схеми функціонують без жорсткого контролю та публічних результатів розслідувань.

    Виходить парадоксальна ситуація: гучні заяви БЕБ про боротьбу з економічною злочинністю співіснують із деклараціями керівників, які не сходяться з реальністю, та фінансовими потоками, що фактично залишаються безконтрольними.