Позначка: економіка України

  • Відродження України після війни

    Відродження України після війни

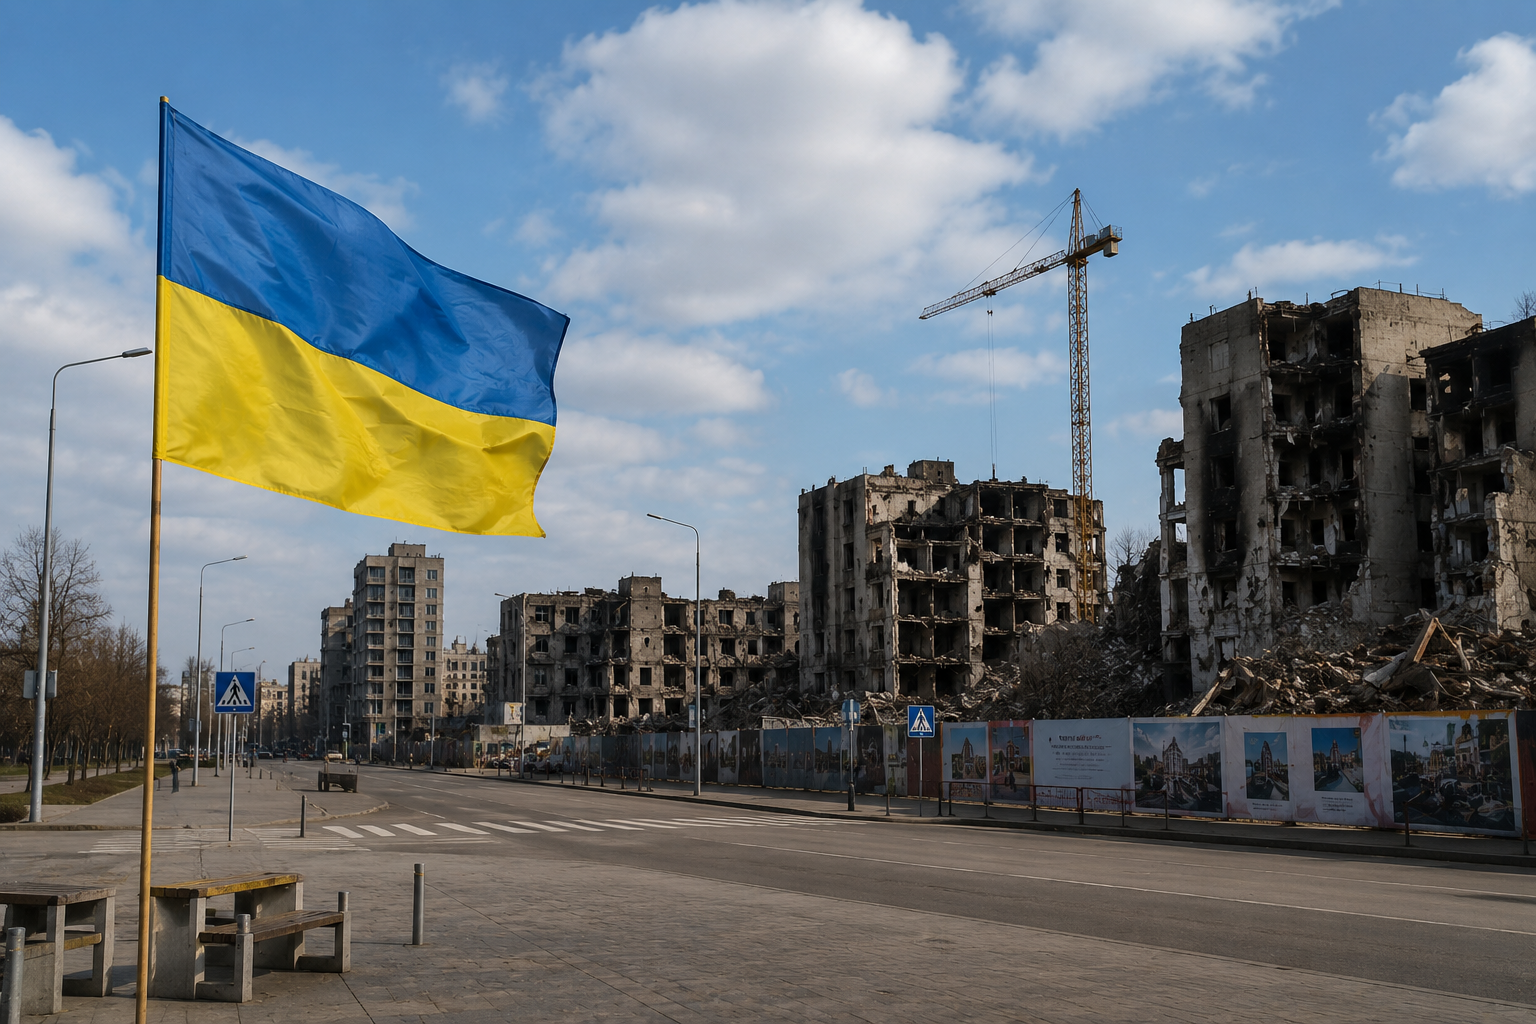
    Чотири з лишком роки повномасштабної війни завдали Україні безпрецедентної шкоди. За даними п’ятого спільного звіту Rapid Damage and Needs Assessment (RDNA5) Світового банку, Європейської комісії, ООН та уряду України (лютий 2026 року, станом на кінець грудня 2025-го), прямий фізичний збиток інфраструктурі та активам оцінюється в 195,1 млрд доларів. Загальні економічні втрати сягнули 666,7 млрд доларів. Потреби у відновленні та відбудові економіки на горизонті 2026–2035 років становлять 587,7–588 млрд доларів. Це майже втричі більше за прогнозований номінальний ВВП України на 2025 рік.

    Це не абстрактні цифри. Пошкоджено або знищено житло понад 3 млн домогосподарств (14% житлового фонду). Серйозно постраждали енергетика, транспорт, промисловість, освіта та охорона здоров’я. Концентрація руйнувань припадає на прифронтові області (Донецька, Харківська, Запорізька та інші).

    Однак за цими цифрами стоїть історія неймовірної людської стійкості. Українці продовжують працювати, навчати дітей, відновлювати те, що можна, навіть під обстрілами.

    Масштаб руйнувань і поточні потреби

    Згідно з RDNA5, найбільші потреби припадають на транспорт — близько 96 млрд доларів, енергетику — близько 91 млрд доларів, житло — близько 90 млрд доларів. Ці три сектори формують основу для всього іншого. Без надійної енергії та логістики неможливе повноцінне відновлення промисловості, сільського господарства та соціальної сфери. Розмінування потребує десятків мільярдів і десятиліть роботи — це окреме, надзвичайно складне завдання.

    Важливо розуміти: звіти RDNA оцінюють потреби на 10-річний горизонт за умови, що активні бойові дії поступово зменшуються або припиняються. Поки війна триває, потреби продовжують зростати (у 2025 році вони зросли на 12%+ порівняно з попередньою оцінкою).

    Приклади післявоєнного відновлення в інших країнах

    Історичний досвід інших країн показує, що терміни відновлення залежать не лише від масштабу руйнувань, а й від політичної волі, якості реформ, обсягу та ефективності міжнародної допомоги, а також від спроможності суспільства об’єднатися навколо спільної мети.

    Німеччина у 1945 році була повністю зруйнована. Промисловість працювала на 20–30% від довоєнного рівня, міста лежали в руїнах, мільйони людей були бездомними. Базову інфраструктуру (дороги, мости, енергетику, залізниці) відновили за 3–5 років. Ключову роль зіграв план Маршалла (1948–1952), за яким Західна Німеччина отримала близько 1,45 млрд доларів (у цінах того часу — величезна сума). Однак гроші працювали лише тому, що одночасно провели валютну реформу 1948 року та впровадили модель соціальної ринкової економіки Людвіга Ерхарда. Держава мінімізувала втручання в економіку, але створила умови для приватної ініціативи. Вже до середини 1950-х років Західна Німеччина демонструвала темпи зростання 8–10% на рік. Повноцінне повернення до високих стандартів життя та статусу однієї з провідних економік світу зайняло близько 10–15 років.

    Японія втратила до 40% національного багатства. Міста були знищені бомбардуваннями, промисловість — паралізована. Американська окупація провела радикальні реформи: земельну реформу, розпуск великих промислових конгломератів (дзайбацу), демократизацію та акцент на освіту. Країна обрала експортно-орієнтовану модель розвитку з сильною роллю держави в промисловій політиці. Вже в 1950-ті роки почалося швидке зростання, а в 1960-ті Японія здійснила «економічне диво». До 1968 року вона стала другою економікою світу після США. Повне відновлення та перетворення на технологічного лідера зайняло приблизно 15–20 років, але базову інфраструктуру та промисловість відновили значно швидше — за 7–10 років.

    У Боснії та Косово міжнародна допомога була дуже значною (у перерахунку на душу населення — одна з найбільших в історії). Однак відновлення йшло помітно повільніше, ніж у Німеччині чи Японії. Причини — глибокі етнічні розбіжності, політична нестабільність, корупція та слабкі інститути. Житло та базову інфраструктуру в більшості районів відновили за 5–10 років, але економічне зростання залишалося низьким, безробіття високим, а багато регіонів так і не повернулися до довоєнного рівня розвитку. Повне «загоєння» суспільства та економіки розтягнулося на десятиліття і досі не завершено повністю.

    Ці приклади показують важливий урок: гроші та допомога важливі, але без глибоких внутрішніх реформ, політичної стабільності та суспільного консенсусу відновлення може сильно затягнутися або залишитися неповним.

    Скільки часу знадобиться на відновлення інфраструктури

    Відновлення критичної інфраструктури (енергетика, основні дороги, порти, водопостачання) може показати суттєвий прогрес протягом 3–7 років. Вже зараз Україна відновлює пошкоджені об’єкти енергетики, попри атаки. Підхід «build back better» дозволить створити якіснішу та стійкішу інфраструктуру, хоча й вимагатиме додаткового часу.

    Масове відновлення та будівництво житла потребуватиме 5–10 років і більше. Програми компенсацій уже працюють, але масштаби руйнувань величезні. Розмінування критичних територій займе 5–10 років інтенсивної роботи, а повне очищення всіх забруднених земель — десятиліття. Відновлення соціальної інфраструктури (школи, лікарні, дитячі садки) йтиме паралельно з житлом, з акцентом на сучасні стандарти безпеки та енергоефективності.

    Головні фактори, що впливають на терміни: дефіцит робочої сили через демографічну кризу та міграцію, зростання цін на матеріали, координація проєктів і ризик корупції. За сприятливих умов приватний сектор здатний покрити до 40% потреб. Базове відновлення критичної інфраструктури та запуск економіки можливі за 5–7 років після закінчення активної фази, а повноцінна модернізація країни — за 10–15 років і більше.

    Економічне відновлення

    Станом на 2025 рік реальний ВВП України все ще приблизно на 21% нижчий за рівень 2021 року. Після падіння на 29–30% у 2022-му почалося поступове зростання, але війна суттєво обмежує потенціал.

    Після припинення активних бойових дій більшість прогнозів (ЄБРР, МВФ, Світовий банк) очікують масштабного реконструкційного буму з темпами зростання ВВП 4–6% і вище в перші роки. Україна зберігає сильні позиції в ІТ, аграрному секторі та високотехнологічних напрямах.

    Ключові фактори зростання: модернізація агропромислового комплексу, розвиток експорту з високою доданою вартістю, зелена енергетика та водневі технології, зміцнення оборонно-промислового комплексу, перетворення країни на регіональний логістичний хаб, а також цифрова економіка та креативні індустрії.

    Серйозні ризики залишаються: демографічна криза, відтік населення, залежність від зовнішнього фінансування та необхідність глибоких реформ (боротьба з корупцією, верховенство права, дерегуляція). Європейська інтеграція залишається одним із найважливіших факторів довгострокового розвитку, забезпечуючи доступ до ринків і чітку програму реформ.

    Психологічне та соціальне відновлення

    Не менш важливим залишається психологічний та соціальний вимір наслідків війни. Конфлікт залишив глибокі травми. Значно зріс рівень тривожності, депресії, хронічного стресу та ПТСР — особливо серед жителів зон бойових дій, окупації, переселенців, військових і дітей.

    Психологи та міжнародні організації (включаючи MSF, ВООЗ та українських фахівців) відзначають стійке зростання потреби в допомозі. Застосовуються доказові методи: EMDR, травмофокусована когнітивно-поведінкова терапія та наративна експозиційна терапія. Важлива не лише індивідуальна терапія, а й психосоціальна підтримка на рівні громад, шкіл і сімей.

    Психологічне відновлення має вирішальне значення: невирішені травми знижують продуктивність, впливають на сімейні стосунки та суспільну згуртованість. Особливої уваги потребує реінтеграція ветеранів, запобігання міжпоколінній передачі травми та боротьба з суспільною втомою від війни. Це не додаткова послуга, а фундаментальна інвестиція в людський капітал.

    Україна має шанс створити сучасну систему охорони психічного здоров’я, спираючись на найкращі світові практики та власний досвід стійкості. Високий рівень взаємодопомоги та волонтерства залишається важливим надбанням.

    Сценарії розвитку через десять років

    Майбутнє України не визначене. Експерти розглядають кілька сценаріїв на 2035–2036 роки. Український ренесанс (найбільш сприятливий): повноправне членство або близькість до ЄС, надійні гарантії безпеки, високі темпи зростання економіки (5–7%+), сучасна інфраструктура за принципом «build back better», повернення значної частини мігрантів, успішна реінтеграція ветеранів і розвинена система психологічної допомоги. Україна посідає лідируючі позиції в зеленій енергетиці, агротехнологіях, обороні та цифровій економіці.

    Нерівномірний підйом (базовий, найбільш імовірний): завершення активної фази війни за збереження окремих загроз. Зростання ВВП 3–5% в середньому, нерівномірний розвиток регіонів, поступова інтеграція в ЄС, активна участь приватного сектору. Демографічні проблеми частково пом’якшуються, але зберігаються регіональні та соціальні відмінності.

    Песимістичний сценарій: затяжний конфлікт, зниження міжнародної підтримки, низькі темпи зростання або стагнація, фрагментарне відновлення, посилення корупційних ризиків і психологічних наслідків.

    Вибір шляху залежить від гарантій безпеки, якості державного управління, реформ, залучення інвестицій, демографічної політики та суспільної згуртованості.

    Відновлення України — це марафон, а не спринт. Десять років — реалістичний термін для відновлення критичної інфраструктури та запуску стійкого зростання. Однак повноцінна трансформація суспільства, економіки та свідомості потребуватиме значно більшого часу — щонайменше життя одного покоління. Україна вже довела виняткову стійкість. Головний ресурс країни — люди, їхнє здоров’я, знання та віра в майбутнє. Саме інвестиції в психологічне відновлення, освіту та підтримку ветеранів і сімей визначать, якою стане Україна через десять років.
  • Програма Національного кешбеку на пальне під загрозою зриву.  Джерела

    Програма Національного кешбеку на пальне під загрозою зриву. Джерела

    За інформацією наших джерел, за 6 днів до закінчення терміну дії програми Національного кешбеку, в рамках якої передбачались виплати за бензин та дизель, кошти на рахунки так і не надійшли.

    “Піар-акція уряду може виявитися аферою на 20 мільярдів гривень, так як за 6 днів до закінчення терміну дії програми, в рамках якої передбачались виплати кешбеку за бензин та дизель, кошти на рахунки так і не надійшли.” – зазначає джерело.

    Раніше ми писали, що виплати по програмі Національний кешбек затримують, щоб обмежити можливість оплати населенням комунальних послуг.

  • Ціни на АЗС знову переписали: що відбувається з бензином і газом в Україні

    Ціни на АЗС знову переписали: що відбувається з бензином і газом в Україні

    Український ринок пального станом на вівторок, 23 червня, демонструє загальну стабільність із точковими змінами в окремих сегментах. Великі мережі автозаправних станцій утримують попередній рівень цін на бензин і дизельне пальне, тоді як у сегменті автомобільного газу зафіксовано незначне здешевлення. Про це свідчать актуальні дані моніторингу роздрібного ринку.

    Найбільш стабільною залишається ситуація з бензином. Вартість популярної марки А-95 у різних мережах коливається від 73,90 грн за літр у державній «Укрнафті» до 78,90–82,90 грн у преміальних мережах OKKO, WOG та SOCAR. Преміальні види бензину залишаються найдорожчим сегментом ринку: ціни на 100-октанові марки, такі як Pulls 100, Mustang 100 і NANO 100, сягають близько 88,90 грн за літр. Аналітики зазначають, що стабільність у бензиновому сегменті зумовлена відносною рівновагою на зовнішніх нафтових ринках та відсутністю різких коливань у вартості імпортних нафтопродуктів.

    Схожа ситуація спостерігається і в сегменті дизельного пального. Середня ціна стандартного дизеля в бюджетних мережах тримається на рівні близько 76,90 грн за літр, тоді як у преміальних заправках OKKO, WOG і SOCAR вартість сягає 81,90–86,90 грн залежно від конкретного виду продукту та бренду пального. Різниця між сегментами пояснюється як якістю присадок, так і маркетинговою політикою мереж, які позиціонують частину продуктів як преміальні.

    Єдиним сегментом, де зафіксовано помітну зміну, став автомобільний газ. У мережі державного оператора «Укрнафта» ціна на автогаз знизилася на 50 копійок і становить 40,40 грн за літр замість попередніх 40,90 грн. Водночас у більшості інших великих мереж, зокрема OKKO, WOG та SOCAR, вартість автогазу залишилася на рівні 43,90 грн за літр без змін. Таке локальне зниження пояснюють конкуренцією у сегменті та спробами утримати споживача в умовах чутливого попиту.

    Загалом «Укрнафта» продовжує залишатися оператором із найнижчими цінами на паливо серед великих мереж, тоді як преміальний сегмент стабільно утримує найвищі цінові позиції. Різниця між бюджетними та преміальними заправками на окремих видах пального може перевищувати 10 грн за літр, що суттєво впливає на вибір споживачів.

    Ринкові експерти відзначають, що нинішня стабільність є наслідком відносного затишшя на глобальному нафтовому ринку, а також відсутності різких змін у курсі валют і логістичних витратах. Водночас сегмент автогазу залишається найбільш динамічним і чутливим до внутрішньої конкуренції між мережами.

    Таким чином, станом на 23 червня український ринок пального перебуває у фазі стабілізації, коли основні цінові показники утримуються без суттєвих коливань, а зміни мають точковий характер і стосуються окремих операторів та окремих видів пального.

  • Світовий банк вливає $3,39 млрд в Україну: на що підуть гроші

    Світовий банк вливає $3,39 млрд в Україну: на що підуть гроші

    Світовий банк ухвалив рішення про запуск нової програми фінансової підтримки України загальним обсягом 3,39 млрд доларів США, яка спрямована на зміцнення економічної стійкості держави, підтримку приватного сектору та просування структурних реформ, необхідних для довгострокового зростання та інтеграції з Європейським Союзом. Про це йдеться в офіційному пресрелізі міжнародної фінансової інституції.

    Йдеться про Першу програму політики розвитку під назвою «Робочі місця в Україні та зростання приватного сектору» (DPO), яка стала частиною ширшої стратегії Світового банку щодо підтримки України в умовах повномасштабної війни. Основний акцент програми зроблено на створенні нових робочих місць, залученні приватних інвестицій, модернізації економічного регулювання та посиленні конкурентоспроможності української економіки.

    Загальний фінансовий пакет у розмірі 3,39 млрд доларів сформований із кількох джерел міжнародної підтримки. Зокрема, 1,04 млрд доларів становить позика Світового банку, яка є базовим компонентом фінансування. Ще 540 млн доларів надано у вигляді кредитного підсилення від фонду ADVANCE Ukraine, який підтримується урядом Японії, що свідчить про активну участь азійських партнерів у фінансуванні українських реформ. Додатково передбачено 500 млн доларів гарантій від уряду Великої Британії, які зменшують фінансові ризики та підсилюють стійкість програми. Найбільшу частку становить грант у розмірі 2,35 млрд доларів від фонду F.O.R.T.I.S., що дозволяє значно розширити обсяг допомоги без збільшення боргового навантаження на Україну.

    У Світовому банку наголошують, що ця програма є частиною системної міжнародної підтримки України, яка допомагає забезпечувати базові бюджетні потреби держави під час війни, одночасно закладаючи основу для післявоєнного відновлення та економічної трансформації. Важливо, що це лише перша з двох запланованих операцій у межах ширшої програми політики розвитку, що передбачає довгостроковий характер співпраці.

    Фінансування буде спрямоване на три ключові напрями реформ, кожен з яких має стратегічне значення для економічного розвитку країни. Перший напрям передбачає стимулювання приватних інвестицій через удосконалення правової бази державно-приватного партнерства, розширення доступу малого та середнього бізнесу до фінансових інструментів, а також продовження процесів приватизації державних підприємств. Ці кроки мають створити більш сприятливе середовище для розвитку підприємництва та залучення капіталу.

    Другий напрям зосереджений на вирішенні проблеми дефіциту робочої сили, який став одним із ключових викликів для економіки України. У цьому контексті програма передбачає модернізацію житлової політики, підтримку ветеранського бізнесу, розширення можливостей працевлаштування жінок, а також реформування системи підготовки кадрів для зменшення розриву між потребами роботодавців і навичками працівників. Це має сприяти більш ефективному функціонуванню ринку праці.

    Третій напрям спрямований на поглиблення інтеграції України з внутрішнім ринком Європейського Союзу. Йдеться про гармонізацію екологічного законодавства з європейськими стандартами, підвищення прозорості державної підтримки аграрного сектору, а також інтеграцію українського енергетичного ринку до європейської системи. Це є важливим етапом на шляху до повноцінної економічної інтеграції з ЄС.

    У Світовому банку підкреслюють, що попри війну Україна продовжує впроваджувати системні реформи та демонструє здатність підтримувати макроекономічну стабільність. Регіональний директор Світового банку у справах країн Східної Європи Боб Сом зазначив, що Україна поступово створює умови для залучення приватного капіталу, розвитку ринкових інституцій і наближення до членства в Європейському Союзі.

    Окремо у фінансовій установі наголосили, що за останні роки міжнародна підтримка дозволила Україні забезпечувати критично важливі державні послуги для понад 20 мільйонів громадян, включно з охороною здоров’я, освітою, енергетикою, житловою політикою та підтримкою малого й середнього бізнесу.

    Таким чином, нова програма Світового банку розглядається як один із ключових інструментів фінансової стабілізації та структурної трансформації української економіки, який поєднує короткострокову бюджетну підтримку з довгостроковими реформами, спрямованими на відновлення та зростання країни.

  • «Податок на OLX»: Рада розкололася — хто «за», а хто проти

    «Податок на OLX»: Рада розкололася — хто «за», а хто проти

    Верховна Рада України ухвалила резонансний закон про оподаткування цифрових платформ, який уже в суспільному дискурсі отримав неофіційну назву «податок на OLX». Документ передбачає нові правила оподаткування доходів громадян, які продають товари або надають послуги через онлайн-майданчики, зокрема OLX, Prom та Rozetka, і має суттєво змінити підхід до контролю за доходами в цифровій економіці. За ухвалення закону проголосували 241 народний депутат.

    Основним політичним двигуном рішення стала фракція «Слуга народу», яка дала 169 голосів на підтримку ініціативи. Крім монобільшості, законопроєкт підтримали також окремі депутатські групи та частина позафракційних парламентарів. Зокрема, від групи «Довіра» за документ проголосували 17 депутатів, від «За життя та мир» — 16, від «Відновлення України» — 13, від «За майбутнє» — 12, а також 8 позафракційних депутатів. Додатково підтримку надала невелика частина фракції «Голос», яка віддала 6 голосів «за».

    Водночас закон викликав різку критику з боку опозиційних сил. У повному складі проти ініціативи виступили фракції «Батьківщина» та «Європейська солідарність», які не дали жодного голосу на підтримку документа. Представники цих політичних сил заявляли, що нові правила фактично посилюють податковий тиск на громадян, які використовують онлайн-платформи для продажу особистих речей або невеликих заробітків, і запроваджуються без належного підвищення соціальних стандартів. Опозиція також попереджала про ризики надмірного адміністрування та потенційного збільшення фінансового навантаження на простих користувачів цифрових сервісів.

    Згідно з ухваленим законом, з 1 січня 2027 року цифрові платформи будуть зобов’язані автоматично утримувати податок у розмірі 10% з доходів користувачів, які здійснюють регулярну комерційну діяльність. Ця ставка складатиметься з 5% податку на доходи фізичних осіб та 5% військового збору. При цьому для громадян, які продають особисті вживані речі в межах невеликого обсягу, передбачено неоподатковуваний річний ліміт, що становитиме приблизно від 36 до 40 тисяч гривень.

    Уряд і автори ініціативи пояснюють, що мета закону полягає у виведенні з тіні значної частини онлайн-торгівлі та забезпеченні рівних умов оподаткування для всіх учасників ринку. Очікується, що нові правила дозволять державі краще контролювати доходи від цифрової економіки та збільшити надходження до бюджету.

    Водночас експерти попереджають про можливі негативні наслідки. Зокрема, вони вказують на ризик переходу частини дрібних продавців у тіньовий сектор, включно з продажами через месенджери та соціальні мережі, де контроль держави значно складніший. Також висловлюються побоювання, що додаткове адміністрування податків може створити технічне навантаження на самі платформи, що у перспективі призведе до підвищення комісій і, відповідно, зростання кінцевих цін для споживачів.

    Окремо аналітики звертають увагу, що нововведення може змінити поведінку ринку онлайн-торгівлі, зменшивши кількість дрібних продавців на офіційних платформах і стимулюючи розвиток альтернативних каналів збуту без формального податкового обліку.

    Таким чином, ухвалений закон став одним із найбільш дискусійних рішень останнього парламентського періоду, об’єднавши навколо себе як прихильників посилення фіскальної дисципліни в цифровій економіці, так і критиків, які вважають його надмірним втручанням у сферу дрібної приватної торгівлі.

  • Бензин, дизель і газ здивували водіїв після вихідних

    Бензин, дизель і газ здивували водіїв після вихідних

    Після вихідних український ринок пального увійшов у фазу точкових і неоднорідних змін: на частині автозаправних станцій зафіксовано зниження цін, на інших — незначне зростання або повна стабільність вартості, що свідчить про відсутність єдиного тренду та про індивідуальну цінову політику мереж у короткостроковому періоді. Станом на 22 червня ситуація на ринку виглядає змішаною і формується під впливом внутрішньої конкуренції між великими мережами та державними операторами.

    Найбільш помітні коливання після вихідних спостерігаються у сегменті дизельного пального, яке традиційно є одним із ключових індикаторів ринку. У преміальних мережах OKKO та WOG зафіксовано синхронне зниження вартості дизеля на 1 гривню для всіх основних позицій, включно з преміальними сортами, де ціна опустилася з 85,90 до 84,90 грн, а також стандартним дизельним пальним, яке подешевшало з 82,90 до 81,90 грн. Подібна корекція відбулася і в мережі SOCAR, де дизельні позиції також втратили у вартості близько однієї гривні, що може свідчити про синхронізацію цінових рішень серед великих операторів ринку в межах короткого періоду.

    На цьому фоні автогаз залишається більш стабільним сегментом, хоча і тут зафіксовані окремі зміни. У більшості великих мереж, зокрема OKKO та WOG, ціна на скраплений газ зберігається на рівні 43,90 грн без змін після вихідних, що свідчить про відносну рівновагу попиту і пропозиції в цьому сегменті. Водночас у SOCAR зафіксовано зниження вартості автогазу на 1 гривню, тоді як у державній мережі «Укрнафта» ціна залишилася стабільною на рівні 40,90 грн, що фактично робить її однією з найдоступніших пропозицій на ринку.

    У бензиновому сегменті динаміка є найбільш неоднорідною, адже тут одночасно спостерігаються як підвищення, так і відсутність змін. Найбільш виражене подорожчання відбулося в мережі «Укрнафта», де бензин марки 95 Energy додав у ціні 3 гривні і досяг рівня 76,90 грн, що виділяється на фоні загальної стабільності інших позицій. Водночас у тій самій мережі інші види бензину залишилися без змін, включно з А-92, А-95 та преміальними сортами, що свідчить про вибірковий характер коригувань.

    У преміальному сегменті приватних мереж OKKO та WOG ситуація після вихідних залишилася повністю стабільною. Ціни на бензин Pulls 100 утримуються на рівні 88,90 грн, Pulls 95 та Mustang 95 — на рівні 81,90 грн, а стандартний А-95 Євро — 78,90 грн. Така стабільність може вказувати на прагнення мереж утримувати преміальний сегмент без різких коливань, щоб зберегти передбачуваність для споживачів.

    У SOCAR також не зафіксовано змін у бензиновому сегменті: бензин NANO 100 залишається на рівні 88,90 грн, NANO 95 — 82,90 грн, а стандартний А-95 — 78,90 грн, що загалом узгоджується з тенденцією стабілізації преміального пального після попередніх коливань.

    Державна «Укрнафта» демонструє найбільш складну і диференційовану структуру цін, де одночасно присутні як стабільні, так і змінені позиції. Бензин А-92 коштує 68,90 грн, А-95 — 73,90 грн, бензин 98 Energy — 81,90 грн, тоді як дизельне пальне Energy становить 78,90 грн, а стандартний дизель — 76,90 грн. Автогаз у цій мережі утримується на рівні 40,90 грн, що робить його конкурентним у порівнянні з іншими великими операторами.

    Загалом ринок пального в Україні після вихідних демонструє не системний тренд, а радше сукупність локальних рішень окремих мереж, які реагують на внутрішні витрати, логістику, попит і конкурентне середовище. Відсутність єдиного напрямку руху цін свідчить про період відносної рівноваги, коли різкі коливання тимчасово поступилися місцем точковим корекціям, а споживачі отримують змішану картину з одночасними зниженнями, підвищеннями та стабільними позиціями залежно від бренду і типу пального.

  • Вода може різко подорожчати через мільярдні борги держави

    Вода може різко подорожчати через мільярдні борги держави

    Тарифи на водопостачання та водовідведення в Україні можуть істотно зрости у разі, якщо центральна влада не компенсує багатомільярдну заборгованість перед підприємствами галузі. Про це заявила Асоціація міст України (АМУ), попередивши, що ситуація у сфері водоканалів наближається до критичної межі та може безпосередньо вплинути на вартість базових комунальних послуг для населення по всій країні.

    У зверненні правління АМУ, оприлюдненому на офіційному сайті організації, наголошується, що ключовою причиною фінансового дисбалансу у водопостачанні стала тривала невідповідність між фактичними витратами підприємств і тарифами, які встановлювалися раніше. Протягом останніх років тарифи на воду залишалися незмінними понад чотири роки, тоді як витрати водоканалів суттєво зросли через подорожчання електроенергії, пального, реагентів для очищення води, обладнання, запасних частин, а також підвищення заробітних плат працівників критичної інфраструктури.

    За оцінками АМУ, така ситуація призвела до формування значної заборгованості з різниці між економічно обґрунтованими тарифами та фактично затвердженими. Загальний обсяг боргу наразі оцінюється приблизно у 7 мільярдів гривень. Ці кошти, як зазначають у асоціації, мали б компенсуватися з державного бюджету, однак відповідного механізму або фінансування не було забезпечено в повному обсязі, що поставило підприємства водопостачання у складне фінансове становище.

    У зверненні підкреслюється, що водоканали в Україні є об’єктами критичної інфраструктури, які працюють в умовах постійних викликів, пов’язаних із війною. Багато підприємств змушені самостійно відновлювати пошкоджені або зруйновані мережі, забезпечувати резервне живлення через перебої з електропостачанням, а також підтримувати стабільне водопостачання навіть під час аварійних відключень. Усе це потребує додаткових фінансових ресурсів, яких підприємства наразі не мають.

    Асоціація міст України звернулася до центральної влади та президента із закликом ініціювати повне погашення заборгованості з державного бюджету. На думку представників організації, саме держава має взяти на себе відповідальність за накопичений борг, який виник унаслідок попередніх рішень щодо тарифної політики та регулювання галузі.

    В АМУ наголошують, що без термінового фінансового втручання ситуація може розвиватися у двох негативних напрямках: або подальше накопичення боргів підприємств і погіршення стану інфраструктури, або вимушене підвищення тарифів на місцях. У другому випадку рішення про зростання вартості води можуть ухвалювати органи місцевого самоврядування, які вже зараз попереджають про обмежені можливості компенсувати дефіцит коштів.

    Окрему увагу в асоціації звертають на нещодавні законодавчі зміни, зокрема закон №4777-IX, який передбачає удосконалення функціонування енергетичних ринків та посилення енергетичної стійкості. Документ, що набув чинності у березні, передав частину повноважень щодо встановлення тарифів на воду органам місцевого самоврядування. Водночас, як зазначають в АМУ, закон не передбачив чіткого механізму компенсації різниці в тарифах, яка накопичувалася протягом попередніх років.

    Представники асоціації вважають, що таким чином фінансове навантаження фактично було перекладене на місцеві громади, які не мають достатніх ресурсів для покриття багатомільярдних боргів. Це, на їхню думку, створює ризик нерівномірного підвищення тарифів у різних регіонах України та посилення соціальної напруги серед населення.

    У зверненні також зазначається, що водопостачальні підприємства працюють у надзвичайно складних умовах воєнного часу. Пошкодження енергетичної інфраструктури, перебої з електропостачанням та необхідність резервних систем живлення додатково збільшують витрати галузі. Попри це, тарифи для населення залишалися незмінними, що ще більше поглибило фінансовий розрив.

    У разі відсутності компенсації з державного бюджету, як підкреслюють в АМУ, органи місцевого самоврядування можуть бути змушені ухвалювати рішення про перегляд тарифів на водопостачання та водовідведення. Це означатиме пряме зростання витрат для домогосподарств, підприємств та бюджетних установ, які користуються послугами водоканалів.

    В Асоціації міст України закликають центральну владу розглянути ситуацію як системну кризу у сфері житлово-комунального господарства та невідкладно ухвалити рішення щодо фінансового врегулювання заборгованості. У зверненні підкреслюється, що йдеться не лише про економічне питання, а й про забезпечення стабільної роботи критичної інфраструктури, від якої залежить життєдіяльність міст і громад по всій Україні.

    Ситуація з тарифами на воду, за оцінками експертів, може стати одним із ключових викликів для уряду та місцевої влади у найближчий період, оскільки поєднує у собі фінансові, соціальні та інфраструктурні ризики.

  • Кадрова криза загострюється: у прифронтових областях дедалі менше відгуків на ва

    Кадрова криза загострюється: у прифронтових областях дедалі менше відгуків на ва

    У прифронтових регіонах України фіксується стійке поглиблення дисбалансу на ринку праці, де з одного боку зростає кількість вакансій, а з іншого — зменшується активність шукачів роботи. Про це свідчить аналітичне дослідження OLX-робота, яке охоплює Запорізьку, Харківську, Сумську, Херсонську та Миколаївську області та відображає тенденції зайнятості в умовах війни та економічної нестабільності.

    Згідно з даними дослідження, роботодавці у цих регіонах продовжують активно розміщувати вакансії, причому попит на персонал у порівнянні з травнем 2025 року зріс приблизно на 2%, однак кількість відгуків від кандидатів навпаки демонструє зниження. Це свідчить про посилення кадрового дефіциту, який у прифронтових областях відчувається значно гостріше, ніж у середньому по країні.

    Найбільший обсяг пропозицій роботи традиційно припадає на сферу роздрібної торгівлі, зокрема на позицію продавця. Саме ця категорія залишається найбільш масовою як за кількістю оголошень, так і за рівнем конкуренції серед кандидатів. Водночас навіть у цьому сегменті спостерігається помітне скорочення кількості відгуків, яке за рік становить близько 20%, що може свідчити про загальне зниження мобільності робочої сили або зміну пріоритетів працевлаштування населення.

    Окрему роль на ринку праці відіграють вакансії для водіїв, які залишаються одними з найбільш затребуваних у прифронтових регіонах. Найвищі медіанні зарплати для цієї категорії зафіксовані у Харківській області, де вони сягають 32,5 тисячі гривень, тоді як у Херсонській області цей показник становить близько 30 тисяч гривень. У Сумській, Запорізькій та Миколаївській областях рівень оплати праці водіїв перебуває в межах приблизно 27,5 тисячі гривень, що свідчить про відносну стабільність попиту на цю професію попри регіональні ризики.

    Ще одним важливим сегментом ринку залишаються вакансії для різноробочих, які демонструють високий рівень попиту з боку роботодавців, особливо у промислових та логістичних сферах. У Харківській області медіанна зарплата для таких працівників становить близько 22,5 тисячі гривень, що є найвищим показником серед прифронтових регіонів. У Запорізькій області цей рівень становить приблизно 21 тисячу гривень, тоді як у Миколаївській та Сумській областях він тримається на позначці близько 20 тисяч гривень.

    Сфера громадського харчування також залишається важливим елементом локального ринку праці, зокрема у Миколаївській, Запорізькій та Херсонській областях, де роботодавці активно шукають кухарів. Рівень заробітної плати у цій категорії варіюється залежно від регіону і становить приблизно від 15 тисяч гривень у Херсонській області до 18,5–19 тисяч гривень у Миколаївській та Запорізькій областях.

    Окрім основних професій, у прифронтових регіонах стабільно затребуваними залишаються вантажники, баристи, продавці-консультанти, автослюсарі та охоронці. Ці спеціальності формують основу ринку праці в умовах обмеженої економічної активності та структурних змін у зайнятості населення.

    Аналітики також звертають увагу на зміну поведінки шукачів роботи. Попри загальне зниження відгуків у ряді категорій, у деяких професіях фіксується зростання інтересу. Зокрема, збільшується кількість відгуків на вакансії різноробочих, барист, касирів і водіїв, що може свідчити про прагнення населення до більш стабільних або доступних форм зайнятості в умовах війни та економічної невизначеності.

    На тлі цих процесів в Україні загалом зберігається гострий дефіцит кадрів. За даними Інституту економічних досліджень та політичних консультацій, 69% підприємств називають нестачу працівників однією з головних перешкод для ведення бізнесу під час війни, що додатково ускладнює ситуацію на ринку праці та підсилює регіональні дисбаланси.

  • Фінансовий поворот: долар зростає, євро різко втрачає вартість

    Фінансовий поворот: долар зростає, євро різко втрачає вартість

    На валютному ринку України 19 червня зберігається помірна, але чітко виражена розбіжність у динаміці основних валют: долар США продовжує поступово дорожчати, тоді як євро демонструє більш виражене зниження та втрачає позиції як у банківському сегменті, так і в обмінних пунктах. Фінансові установи реагують на поточні коливання міжнародних ринків, попит населення та загальні очікування щодо політики провідних світових економік, оновлюючи курси протягом дня.

    У середньому в обмінниках долар сьогодні можна купити за 45,05 гривні, тоді як продати — за 44,93 гривні. Це свідчить про подальше поступове зміцнення американської валюти на готівковому ринку, яке триває вже кілька сесій поспіль. Євро, навпаки, демонструє відчутнішу корекцію вниз: середній курс купівлі становить 52,06 гривні, а продажу — 51,74 гривні. Таким чином європейська валюта втратила ще кілька десятків копійок, продовжуючи тренд на ослаблення.

    У банківському сегменті ситуація залишається різноспрямованою, але загальна тенденція зберігається: долар дорожчає, євро дешевшає. Середній курс долара в банках України становить 44,70 гривні при купівлі та 45,20 гривні при продажу. Євро банки купують у середньому по 51,42 гривні та продають по 52,02 гривні. Банківський ринок реагує на зміни офіційного курсу Національного банку України та коливання попиту з боку населення і бізнесу, що призводить до поступового перегляду цінових пропозицій у різних установах.

    Найбільш помітні відмінності традиційно спостерігаються серед великих банків, які формують значну частину роздрібного валютного ринку. Зокрема, Ощадбанк та ПУМБ пропонують один із найнижчих курсів продажу долара — близько 45,10 гривні, що робить їхні пропозиції одними з найпривабливіших для населення. У ПриватБанку долар продається дорожче — приблизно по 45,15 гривні, тоді як у Monobank курс сягає 45,23 гривні, що відображає різницю у внутрішній політиці банків і витратах на операції з валютою.

    Щодо купівлі долара банками у населення, найвигідніші умови традиційно пропонує ПУМБ, де комерційний курс становить близько 44,80 гривні. В Ощадбанку та Monobank показники коливаються на рівні 44,75 гривні, тоді як у ПриватБанку курс дещо нижчий — близько 44,70 гривні. Ця різниця формує конкуренцію між банками за готівкову валюту населення та впливає на загальну динаміку ринку.

    Ситуація з євро є більш однозначною і характеризується стабільним зниженням. Найдешевший курс продажу євро наразі пропонує Monobank — 51,80 гривні, що робить його найвигіднішим варіантом для купівлі серед великих фінансових установ. У ПриватБанку євро продається в діапазоні 51,81–51,90 гривні залежно від типу операції, тоді як в Ощадбанку курс становить близько 52,05 гривні. У ПУМБ європейська валюта дорожча — приблизно 52,30 гривні, що відображає загальну тенденцію до розширення спредів на тлі коливань попиту.

    При цьому найвигідніші умови для продажу євро також відрізняються залежно від банку. ПУМБ пропонує один із найвищих курсів купівлі — близько 51,60 гривні, тоді як в Ощадбанку цей показник становить приблизно 51,35 гривні. У Monobank євро купують по 51,15 гривні, а в ПриватБанку — близько 51,10 гривні. Така різниця відображає конкуренцію банків за валютні ресурси та різні підходи до формування маржі.

    У роздрібному сегменті валютного ринку спостерігається типова для останніх тижнів ситуація: банки та обмінні пункти адаптуються до змін попиту, при цьому зберігаючи відносно вузькі коридори коливань для долара та ширші — для євро. Це пояснюється тим, що американська валюта залишається більш стабільним інструментом для заощаджень і розрахунків, тоді як євро більш чутливо реагує на зовнішні економічні фактори та рішення Європейського центрального банку.

    Аналітики відзначають, що поточна динаміка валютного ринку не свідчить про різкі макроекономічні зміни, однак демонструє поступове формування нових рівноважних рівнів. Долар підтримується стабільним попитом як серед населення, так і серед імпортерів, тоді як євро перебуває під тиском корекційних процесів на міжнародних ринках.

    У найближчій перспективі експерти не очікують різких стрибків курсу, проте наголошують, що ринок залишається чутливим до зовнішніх факторів, зокрема рішень провідних центральних банків, геополітичних подій та змін у глобальних фінансових потоках. Саме ці фактори надалі визначатимуть баланс між доларом і євро на українському валютному ринку.

  • НБУ ухвалив рішення щодо ставки: що чекає на гривню та ціни

    НБУ ухвалив рішення щодо ставки: що чекає на гривню та ціни

    Національний банк України ухвалив рішення втретє поспіль залишити облікову ставку без змін на рівні 15% річних. Таким чином регулятор зберіг чинні монетарні умови, вважаючи їх достатньо жорсткими для стримування інфляційного тиску та підтримки стабільності фінансової системи в умовах триваючої війни та зростання зовнішніх ризиків.

    Про це під час пресконференції повідомив голова Національного банку України Андрій Пишний.

    У НБУ пояснили, що рішення було ухвалене після оцінки поточної економічної ситуації, динаміки інфляції, стану валютного ринку та зовнішніх факторів, які можуть вплинути на українську економіку в найближчі місяці. Одними з головних ризиків регулятор називає продовження повномасштабної війни, невизначеність із надходженням міжнародної фінансової допомоги та наслідки ескалації конфлікту на Близькому Сході.

    За словами Пишного, нинішній рівень облікової ставки дає змогу підтримувати достатньо жорсткі монетарні умови, які допомагають контролювати інфляцію, зберігати стійкість валютного ринку та стимулювати попит населення на гривневі інструменти для заощаджень.

    «Водночас, ураховуючи ознаки посилення фундаментального цінового тиску, НБУ готовий підвищити облікову ставку, якщо це буде необхідно для утримання контролю над інфляційними очікуваннями та повернення інфляції на траєкторію стійкого зниження до цілі 5%», – наголосив глава Нацбанку.

    Фактично регулятор дав зрозуміти, що нинішнє рішення не означає автоматичного переходу до подальшого пом’якшення монетарної політики. Навпаки, у разі погіршення інфляційної ситуації або виникнення нових ризиків Нацбанк готовий повернутися до підвищення облікової ставки.

    Наступне рішення щодо монетарної політики ухвалюватиметься вже на основі нового макроекономічного прогнозу, який НБУ представить у липні. Саме він стане ключовим орієнтиром для оцінки подальших перспектив інфляції, економічного зростання та стану державних фінансів.

    Одним із ключових факторів, який впливає на рішення Нацбанку, залишається інфляція. Попри певне уповільнення темпів зростання цін, інфляційний тиск в економіці все ще зберігається.

    За даними регулятора, у травні споживча інфляція сповільнилася до 8,2% у річному вимірі. Порівняно з попередніми місяцями це свідчить про певне покращення ситуації, однак показник все ще суттєво перевищує цільовий рівень НБУ, який становить 5%.

    У Нацбанку пояснюють, що уповільненню інфляції сприяло насамперед збільшення пропозиції сирих продуктів харчування. Завдяки цьому знизився ціновий тиск на окремі категорії продовольства, що позитивно позначилося на загальному індексі споживчих цін.

    Водночас базова інфляція, яка вважається більш точним індикатором довгострокових цінових тенденцій, навпаки дещо прискорилася — до 7,9% у річному вимірі. Це свідчить про те, що фундаментальний інфляційний тиск в економіці все ще залишається доволі відчутним.

    У НБУ зазначають, що як загальна, так і базова інфляція перевищили попередні прогнози регулятора. Саме тому центральний банк поки не поспішає переходити до більш м’якої монетарної політики.

    За оцінками регулятора, протягом найближчих місяців інфляція перебуватиме поблизу нинішніх показників. Наприкінці року можливе її певне прискорення через низку внутрішніх та зовнішніх факторів. Лише у середньостроковій перспективі НБУ розраховує на повернення інфляції до цільового рівня.

    Очікується, що суттєвіше уповільнення темпів зростання цін відбудеться вже у 2027 році.

    У Національному банку наголошують, що головним джерелом ризиків для економіки України продовжує залишатися повномасштабна війна Росії проти України.

    Військові дії негативно впливають на виробництво, експорт, логістику, інвестиційну активність і споживчі настрої населення. Крім того, війна продовжує створювати значне навантаження на державний бюджет, який значною мірою залежить від міжнародної фінансової допомоги.

    Додатковим фактором невизначеності стало загострення ситуації на Близькому Сході. У НБУ зазначають, що подальша ескалація конфлікту може вплинути на світові ціни на нафту та енергоносії, спровокувати додаткові інфляційні хвилі та ускладнити глобальну економічну ситуацію.

    Не менш важливим залишається питання своєчасного надходження зовнішнього фінансування. Україна продовжує значною мірою покривати бюджетний дефіцит завдяки підтримці міжнародних партнерів. Будь-які затримки або скорочення такої допомоги можуть створити додатковий тиск на державні фінанси та валютний ринок.

    Облікова ставка є головним інструментом грошово-кредитної політики Національного банку. Саме через неї регулятор впливає на вартість грошей в економіці.

    Фактично це відсоток, під який НБУ надає ресурси комерційним банкам. Від її рівня залежить, під які ставки банки видаватимуть кредити та залучатимуть депозити.

    Коли облікова ставка висока, кредити стають дорожчими, а депозити — більш вигідними для вкладників. Це стимулює громадян більше заощаджувати та менше витрачати, що допомагає стримувати інфляцію.

    Якщо ставка знижується, кредити дешевшають, бізнес і населення активніше позичають кошти, а економічна активність зростає. Однак водночас посилюється ризик прискорення інфляції.

    Саме тому центральні банки постійно балансують між необхідністю підтримувати економіку та стримувати зростання цін.

    Для пересічних українців рішення НБУ означає, що різких змін у вартості кредитів та прибутковості депозитів найближчим часом не очікується. Банки й надалі орієнтуватимуться на нинішній рівень ставок, а гривневі заощадження залишатимуться відносно привабливими.

    Після початку повномасштабного вторгнення Росії у лютому 2022 року Нацбанк певний час утримував облікову ставку на рівні 10%.

    Однак уже в червні того ж року регулятор був змушений різко підвищити її до 25% річних. Це стало одним із наймасштабніших рішень в історії української монетарної політики.

    Метою такого кроку було захистити гривню, стабілізувати фінансову систему та стримати інфляційний тиск, який різко посилився через війну.

    На рівні 25% ставка залишалася понад рік. Лише в другій половині 2023 року, коли економічна ситуація почала поступово стабілізуватися, НБУ розпочав цикл її зниження.

    Протягом 2024 року ставка поступово скорочувалася, однак наприкінці року регулятор був змушений повернутися до жорсткішої політики через нове прискорення інфляції.

    У січні 2025 року облікову ставку підвищили до 14,5%, а вже у березні — до 15,5%. На цьому рівні вона залишалася до завершення року.

    У січні 2026 року Нацбанк розпочав новий цикл пом’якшення монетарної політики та знизив ставку до 15%. Після цього регулятор тричі поспіль залишав її без змін, що свідчить про обережний підхід до ухвалення рішень в умовах високої невизначеності.

    Таким чином, Національний банк наразі обрав вичікувальну позицію. Регулятор прагне зберегти контроль над інфляцією та валютним ринком, водночас залишаючи за собою можливість оперативно реагувати на будь-які зміни економічної ситуації. Подальша доля облікової ставки значною мірою залежатиме від темпів інфляції, ситуації на фронті, обсягів міжнародної допомоги та загального стану світової економіки.